Como funciona a hipoteca no Brasil: passo a passo para corretores e imobiliárias
Quando um cliente diz que pretende “hipotecar um imóvel”, nem sempre está falando de uma hipoteca propriamente dita.
No mercado brasileiro, diferentes modalidades permitem utilizar um imóvel como garantia de uma dívida. Entre elas estão a hipoteca e a alienação fiduciária, que possuem características jurídicas diferentes.
Para corretores de imóveis e imobiliárias, conhecer essas diferenças ajuda a esclarecer dúvidas dos clientes, identificar situações que podem interferir em uma negociação e evitar orientações baseadas em conceitos antigos.
Além disso, mudanças recentes na legislação modernizaram o uso das garantias imobiliárias no Brasil, inclusive permitindo, em determinadas situações, que um mesmo imóvel seja utilizado como garantia em mais de uma operação de crédito.
O que é hipoteca de imóvel?
A hipoteca é uma garantia real constituída sobre um imóvel para assegurar o pagamento de uma obrigação.
Na prática, o imóvel continua pertencendo ao proprietário, mas a existência da hipoteca é registrada na matrícula. Caso a dívida não seja paga, o credor pode utilizar os mecanismos previstos em lei para executar a garantia.
A hipoteca continua prevista na legislação brasileira.
É importante, portanto, não confundir duas afirmações:
- a alienação fiduciária tornou-se muito utilizada no crédito imobiliário brasileiro;
- isso não significa que a hipoteca deixou de existir.
Essa distinção ficou ainda mais relevante após as mudanças promovidas pelo Marco Legal das Garantias.
Hipoteca e alienação fiduciária são a mesma coisa?
Não.
Embora as duas possam envolver um imóvel como garantia, o funcionamento jurídico é diferente.
Na hipoteca
O imóvel permanece na propriedade do devedor, enquanto o credor possui um direito real de garantia registrado sobre aquele bem.
Na alienação fiduciária
O devedor transfere ao credor a propriedade fiduciária do imóvel como garantia da dívida, permanecendo normalmente com a posse e utilização do bem durante o contrato.
Após a quitação da obrigação, a propriedade fiduciária é cancelada.
A alienação fiduciária é muito utilizada em operações imobiliárias brasileiras e possui procedimentos específicos para a execução da garantia em caso de inadimplência.
A hipoteca ainda existe no Brasil?
Sim.
É comum encontrar conteúdos afirmando que a hipoteca foi simplesmente “substituída” pela alienação fiduciária. Essa explicação é simplificada demais.
A alienação fiduciária ganhou grande espaço no mercado brasileiro, especialmente no financiamento imobiliário, mas a hipoteca continua prevista na legislação.
Além disso, a Lei nº 14.711/2023, conhecida como Marco Legal das Garantias, promoveu mudanças importantes no sistema brasileiro de garantias.
A legislação modernizou diferentes mecanismos relacionados à hipoteca e à alienação fiduciária e criou novas possibilidades para a utilização de imóveis em operações de crédito.
O que mudou com o Marco Legal das Garantias?
Essa é uma das atualizações mais importantes para quem pesquisa sobre hipoteca atualmente.
A Lei nº 14.711/2023 modificou diversas regras relacionadas às garantias utilizadas em operações de crédito.
Entre as mudanças estão:
- novas possibilidades relacionadas à extensão das garantias;
- regras para alienação fiduciária de propriedade superveniente;
- possibilidade de um imóvel participar de mais de uma operação de crédito, dentro das condições legais e regulatórias;
- procedimentos extrajudiciais relacionados à execução de créditos garantidos por hipoteca.
Isso significa que algumas explicações antigas sobre hipoteca e alienação fiduciária já não representam corretamente o cenário atual.
Um imóvel pode garantir mais de um empréstimo?
Em determinadas situações, sim.
A regulamentação passou a admitir o compartilhamento de um mesmo imóvel como garantia em mais de uma operação, observadas as regras aplicáveis.
Portanto, hoje não é correto afirmar de forma genérica que um imóvel que já possui alienação fiduciária nunca poderá participar de outra operação.
A possibilidade concreta dependerá da instituição financeira, do tipo de crédito, da margem disponível no imóvel, da capacidade de pagamento do cliente e das demais condições da operação.
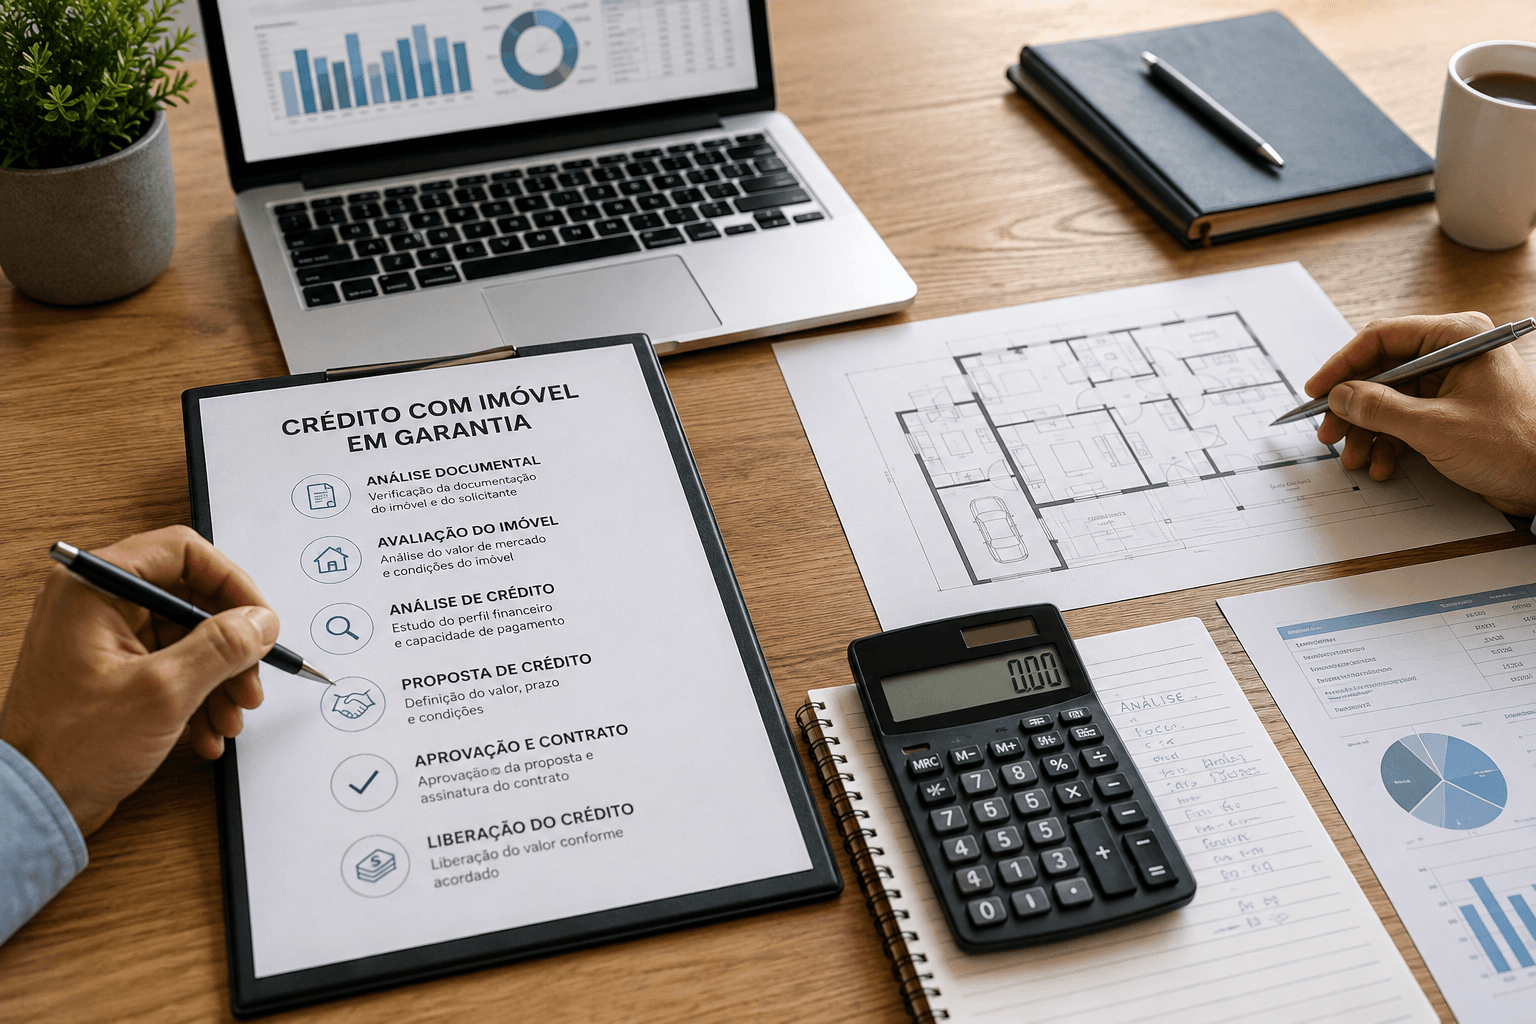
Como funciona uma operação de crédito com imóvel em garantia?
As condições mudam de uma instituição para outra, mas o processo geralmente passa por algumas etapas.
1. Simulação e solicitação do crédito
O cliente informa dados como:
- valor que pretende contratar;
- prazo desejado;
- renda;
- informações sobre o imóvel oferecido em garantia.
Nesse momento, as condições apresentadas ainda podem ser preliminares.
2. Análise de crédito
Mesmo existindo um imóvel em garantia, a aprovação não é automática.
A instituição pode avaliar fatores como:
- renda e capacidade de pagamento;
- histórico de crédito;
- compromissos financeiros existentes;
- características da operação;
- situação cadastral do solicitante.
Os critérios variam entre as instituições.
Por isso, o corretor deve evitar frases como “com esse imóvel o banco certamente vai aprovar”.
Ter patrimônio ajuda a compor a operação, mas não substitui a análise de crédito.
3. Análise da documentação do imóvel
A instituição também precisa verificar a situação jurídica do bem.
Entre os documentos que podem ser solicitados estão:
- matrícula atualizada;
- documentos dos proprietários;
- informações cadastrais do imóvel;
- comprovantes e certidões exigidos pela instituição;
- documentos relativos ao condomínio, quando aplicável.
A lista exata depende da operação.
Uma irregularidade documental ou outro problema na matrícula pode impedir ou atrasar a contratação.
4. Avaliação do imóvel
O imóvel normalmente passa por uma avaliação para que a instituição determine seu valor e verifique se ele atende aos critérios necessários para servir como garantia.
Esse valor não precisa ser exatamente o mesmo preço pelo qual o proprietário acredita que conseguiria vender o bem.
A avaliação segue critérios próprios da instituição e da operação.
5. Aprovação e contratação
Após as análises, a instituição apresenta as condições definitivas da operação.
Antes da assinatura, é importante observar não apenas a taxa de juros anunciada, mas também o Custo Efetivo Total (CET).
Também devem ser conferidos:
- prazo;
- valor das parcelas;
- sistema de amortização;
- condições para quitação antecipada;
- seguros, quando aplicáveis;
- tarifas e demais custos;
- consequências em caso de inadimplência.
Quando houver índices de atualização previstos no contrato, também é importante entender indicadores como IPCA e IGP-M, quando aplicáveis.
6. Registro da garantia
A constituição da garantia imobiliária precisa ser registrada na matrícula do imóvel perante o Cartório de Registro de Imóveis competente.
A partir daí, a matrícula passa a refletir a existência daquela garantia.
7. Liberação do crédito
Depois do cumprimento das exigências contratuais e registrais, ocorre a liberação dos recursos conforme as condições estabelecidas pela instituição.
Não existe um prazo único que possa ser aplicado a todas as operações.
O tempo dependerá da análise de crédito, documentação, avaliação, cartório e procedimentos internos da instituição financeira.
Hipoteca pode ser executada extrajudicialmente?
Esse é outro ponto que merece atenção porque muitos conteúdos antigos afirmam que uma hipoteca necessariamente exige uma longa ação judicial.
O cenário mudou.
O Marco Legal das Garantias passou a disciplinar mecanismos de execução extrajudicial de créditos garantidos por hipoteca, desde que sejam observados os procedimentos e requisitos previstos na legislação.
Isso não significa que toda situação será simples ou rápida.
Questões contratuais, registrais ou judiciais podem alterar significativamente o andamento de um caso.
Por essa razão, não é recomendável orientar clientes utilizando prazos fixos como “a hipoteca leva três anos” ou “a alienação fiduciária leva quatro meses”.
O mais correto é explicar que os procedimentos são diferentes e que as consequências da inadimplência dependem da modalidade da garantia e das circunstâncias específicas.
Para o corretor, conhecer as principais leis imobiliárias ajuda a compreender melhor essas situações, mas questões jurídicas específicas devem ser encaminhadas aos profissionais responsáveis.
Qual é a diferença entre financiamento imobiliário e empréstimo com garantia de imóvel?
Essa confusão é bastante comum.
Financiamento imobiliário
No financiamento, o crédito possui uma finalidade diretamente relacionada à aquisição do imóvel.
Em uma compra financiada, parte do preço é paga com recursos concedidos pela instituição financeira e o imóvel normalmente integra a estrutura de garantia da própria operação.
Empréstimo com garantia de imóvel
No empréstimo com garantia, o cliente utiliza um imóvel como garantia para obter crédito.
Dependendo da instituição e da modalidade contratada, os recursos podem ter utilização livre.
É o que frequentemente aparece no mercado com expressões como:
- empréstimo com garantia de imóvel;
- crédito com garantia imobiliária;
- home equity.
As regras, limites, taxas e imóveis aceitos não são universais. Cada instituição possui sua própria política de crédito.
Se o objetivo do cliente for adquirir um imóvel, é importante diferenciar esse tipo de operação de um financiamento habitacional.
Quais são as vantagens do crédito com imóvel em garantia?
Para determinadas pessoas, utilizar um imóvel como garantia pode permitir acesso a condições mais favoráveis do que modalidades de crédito sem garantia.
Entre as possíveis vantagens estão:
Condições de crédito potencialmente melhores
Como existe um bem garantindo a operação, a instituição financeira pode oferecer condições mais favoráveis do que em determinadas modalidades de crédito pessoal sem garantia.
Isso, porém, não deve ser tratado como regra absoluta.
A comparação precisa considerar o CET e as propostas disponíveis no momento da contratação.
Prazos mais longos
Algumas modalidades permitem prazos extensos de pagamento.
As condições dependem da instituição, do perfil do cliente e da operação contratada.
Possibilidade de continuar utilizando o imóvel
Oferecer o imóvel como garantia não significa necessariamente deixar de morar nele ou utilizá-lo durante a vigência do contrato.
As condições de posse e utilização dependerão da modalidade da garantia e do contrato.
E quais são os riscos?
O principal risco não deve ser minimizado:
o cliente está oferecendo um imóvel como garantia de uma dívida.
Se a obrigação não for cumprida, poderá ocorrer a execução da garantia e, conforme o caso, a perda do imóvel.
Também existem outros pontos a considerar.
Custos da contratação
Além dos juros, uma operação pode envolver despesas como:
- avaliação do imóvel;
- registro em cartório;
- impostos incidentes sobre a operação;
- seguros, quando aplicáveis;
- outras tarifas previstas no contrato.
Os valores dependem da instituição e da localidade.
Impacto sobre uma futura venda
Um imóvel com garantia registrada exige cuidados adicionais em uma futura negociação.
Antes de vender o imóvel, será necessário verificar a situação da dívida e da garantia registrada na matrícula e definir como ocorrerá a operação.
Por isso, conhecer antecipadamente a situação da matrícula é fundamental para o corretor.
O que o corretor deve observar quando um imóvel possui garantia?
O papel do corretor não é substituir a instituição financeira, o advogado, o tabelião ou o registrador.
Mas existem informações básicas que ajudam a conduzir melhor uma negociação.
Consulte a matrícula atualizada
A matrícula permite verificar a existência de registros importantes relacionados ao imóvel, incluindo garantias e outros ônus.
Não confunda os tipos de garantia
Hipoteca e alienação fiduciária possuem tratamentos jurídicos diferentes.
Use a terminologia correta e, quando houver dúvida sobre o contrato existente, consulte a documentação.
Não prometa aprovação de crédito
A decisão é da instituição financeira e depende de análise própria.
Não apresente taxas como universais
Condições de crédito mudam com frequência.
É mais seguro orientar o cliente a comparar o CET e as condições vigentes em diferentes instituições.
Explique claramente o risco
Usar um imóvel como garantia pode reduzir o custo do crédito em algumas situações, mas também coloca um patrimônio relevante em risco.
Essa informação precisa estar clara para o cliente.
Quatro situações em que o tema pode aparecer em uma negociação imobiliária
1. Cliente precisa de recursos, mas não quer vender outro imóvel
O proprietário possui patrimônio imobiliário e precisa de capital.
Nesse caso, ele pode consultar instituições financeiras para verificar a possibilidade de crédito com garantia.
Isso não significa que a operação sempre será recomendável ou aprovada.
2. Cliente possui um imóvel já financiado
Hoje, não devemos assumir automaticamente que esse imóvel está impedido de participar de uma nova operação.
As mudanças regulatórias passaram a admitir o compartilhamento de garantias em determinadas circunstâncias.
A viabilidade precisa ser verificada diretamente com a instituição financeira.
3. O imóvel à venda possui uma garantia registrada
Antes de avançar na negociação, é necessário identificar corretamente o tipo de garantia e entender como ocorrerá sua baixa, liquidação ou tratamento dentro da transação.
Se o imóvel estiver em alienação fiduciária, vale também consultar nosso conteúdo sobre como vender imóveis com alienação fiduciária.
4. Cliente quer comparar vender um imóvel ou utilizá-lo como garantia
Essa é uma decisão financeira que ultrapassa o trabalho de intermediação imobiliária.
O corretor pode explicar como cada alternativa interfere na negociação, mas deve evitar recomendar uma operação financeira sem conhecer toda a situação econômica do cliente.
Erros que o corretor deve evitar
Tratar hipoteca e alienação fiduciária como sinônimos
São institutos diferentes.
Repetir informações antigas sobre segunda garantia
Com as mudanças introduzidas pelo Marco Legal das Garantias e sua regulamentação, existem hipóteses em que um imóvel pode participar de mais de uma operação de crédito.
Garantir que determinado banco aprovará a operação
As instituições possuem políticas próprias de crédito.
Usar taxas, percentuais e prazos encontrados na internet como regra
Esses dados mudam e precisam ser consultados diretamente na instituição no momento da contratação.
Ignorar a matrícula do imóvel
Garantias e outros registros existentes podem afetar diretamente uma compra, venda ou nova operação de crédito.
Incentivar o endividamento do cliente
O corretor pode esclarecer aspectos imobiliários da operação, mas não deve assumir o papel de consultor financeiro sem a qualificação adequada.
Como o Tecimob pode ajudar na organização do atendimento
Operações imobiliárias que dependem de financiamento ou de outras etapas de crédito costumam exigir acompanhamento constante do cliente.
No CRM do Tecimob, o corretor pode organizar seus contatos e negociações pelo funil, registrar informações importantes do atendimento e acompanhar os próximos passos de cada oportunidade.
Isso ajuda especialmente quando a compra ou venda depende de etapas externas, como análise de crédito, documentação ou retorno de uma instituição financeira.
O objetivo não é substituir o trabalho do banco ou dos profissionais jurídicos envolvidos, mas evitar que informações importantes da negociação se percam ao longo do atendimento.
Perguntas frequentes sobre hipoteca e imóvel em garantia
Hipoteca ainda existe no Brasil?
Sim. A hipoteca continua prevista na legislação brasileira. O que aconteceu foi uma expansão do uso da alienação fiduciária em diversas operações imobiliárias.
Alienação fiduciária e hipoteca são iguais?
Não. São formas diferentes de garantia e produzem efeitos jurídicos diferentes.
Um imóvel financiado pode ser usado como garantia de outro empréstimo?
Em determinadas situações, sim.
A legislação e a regulamentação atuais admitem hipóteses de compartilhamento da garantia imobiliária, mas a contratação depende das condições da instituição financeira e da operação.
É possível perder o imóvel?
Sim. Se o imóvel estiver garantindo uma dívida e houver inadimplência, a garantia poderá ser executada conforme as regras aplicáveis ao contrato.
O dinheiro de um empréstimo com garantia pode ser usado para qualquer finalidade?
Existem produtos de livre destinação, mas isso depende da modalidade contratada e das regras da instituição financeira.
Quanto é possível conseguir?
Não existe percentual único para todo o mercado.
O valor depende da avaliação do imóvel, capacidade de pagamento, política de crédito e modalidade oferecida pela instituição.
Quanto tempo leva a contratação?
Também não existe prazo padrão.
Análise de crédito, documentação, avaliação do imóvel, contratação e registro podem alterar bastante o tempo necessário.
O corretor não precisa ser especialista em crédito, mas precisa entender o contexto
Conhecer o básico sobre hipoteca, alienação fiduciária e crédito com garantia imobiliária ajuda o corretor a compreender melhor a situação patrimonial de seus clientes e antecipar questões que podem interferir em uma negociação.
Esse conhecimento ficou ainda mais importante depois do Marco Legal das Garantias.
A principal mudança de perspectiva é esta: não podemos mais tratar o sistema brasileiro como se um imóvel só pudesse garantir uma única operação ou como se toda hipoteca necessariamente dependesse de uma longa execução judicial.
A legislação evoluiu e as possibilidades de utilização das garantias imobiliárias foram ampliadas.
Para o corretor, a melhor postura continua sendo combinar conhecimento imobiliário com cautela: consultar a matrícula, identificar corretamente a garantia existente, evitar promessas sobre crédito e encaminhar questões jurídicas ou financeiras específicas aos profissionais responsáveis.