É possível vender imóveis com alienação fiduciária?
Você já perdeu uma venda porque o imóvel estava com alienação fiduciária e não sabia como proceder? Ou pior: seu cliente encontrou o imóvel dos sonhos, mas descobriu que ele ainda está sendo financiado pelo proprietário atual?
Essa situação é comum no mercado imobiliário. Muitos corretores ficam inseguros ao lidar com imóveis alienados, mas a verdade é que, sim, é possível vender um imóvel financiado, desde que você conheça o processo correto.
Neste guia, você vai entender o que é alienação fiduciária, como funciona na prática e, principalmente, como conduzir essas vendas com mais segurança para as partes envolvidas.
O que é Alienação Fiduciária? Entenda de uma vez por todas
Vamos começar pelo básico, sem juridiquês complicado.
Alienação fiduciária é uma garantia usada em financiamentos na qual o fiduciante transfere ao credor a propriedade resolúvel do imóvel como garantia da dívida.
Quebrando o termo:
- Alienar = transferir um direito sobre o bem
- Fiduciária = relacionada à garantia constituída em favor do credor
Na prática, quando o contrato é registrado no Registro de Imóveis, constitui-se a propriedade fiduciária. O comprador, chamado de fiduciante, permanece com a posse direta e pode utilizar o imóvel enquanto cumpre suas obrigações. Já o credor fiduciário detém a propriedade resolúvel e a posse indireta até a quitação.
Como isso funciona no dia a dia?
Imagine que João financiou um apartamento em 360 meses. Durante esse período:
- João pode morar e utilizar o apartamento enquanto estiver cumprindo o contrato
- A alienação fiduciária fica registrada na matrícula do imóvel
- Após a quitação, o credor fornece o termo de quitação para que o registro da propriedade fiduciária seja cancelado
- Em caso de inadimplência, podem ser iniciados os procedimentos de consolidação da propriedade e leilão previstos na legislação
É diferente de um aluguel porque João está adquirindo direitos sobre o imóvel mediante o pagamento do financiamento. E é diferente de uma compra sem financiamento porque existe uma garantia registrada em favor do credor.
Por que pessoas vendem imóveis com alienação fiduciária?
Essa é uma realidade comum no mercado imobiliário brasileiro. Os motivos podem incluir:
- Mudança de cidade por motivos profissionais ou pessoais
- Dificuldade financeira para continuar pagando as parcelas
- Upgrade ou downgrade — trocar por um imóvel maior ou menor
- Divórcio ou separação que exige a venda dos bens
- Oportunidade de investimento em outro imóvel ou negócio
E aqui está o ponto importante: o sonho da casa própria nem sempre termina com a última parcela paga. A vida muda, as necessidades mudam, e vender um imóvel ainda financiado pode se tornar necessário.
É possível vender um imóvel alienado?
Sim, é possível vender um imóvel com alienação fiduciária. Porém, existem procedimentos específicos que precisam ser observados.
O ponto principal é este: enquanto a alienação fiduciária estiver registrada, o vendedor não pode simplesmente transferir seus direitos e obrigações ao comprador sem observar as condições da operação.
A Lei nº 9.514/1997 estabelece que o fiduciante pode transmitir seus direitos sobre o imóvel, desde que haja anuência expressa do credor fiduciário, assumindo o adquirente as respectivas obrigações.
Outra possibilidade é quitar o saldo devedor para cancelar a alienação e, então, concluir a transferência do imóvel.
Formas comuns de vender um imóvel financiado
1. Quitação antecipada do financiamento
O saldo devedor é quitado antes ou durante a operação de venda.
Os recursos podem vir, conforme a estrutura da negociação, de:
- Recursos próprios do vendedor
- Recursos do comprador, dentro de uma operação formalmente estruturada
- Novo financiamento do comprador
- Outras fontes de recursos adequadas à negociação
Depois da quitação, o credor deve fornecer o termo correspondente para permitir o cancelamento da propriedade fiduciária no Registro de Imóveis.
Vantagem: A transferência ocorre sem a alienação fiduciária anterior depois de concluída a baixa.
Atenção: Quando recursos do comprador forem utilizados para quitar a dívida do vendedor, a operação deve ser cuidadosamente formalizada para proteger as partes.
2. Transferência dos direitos e obrigações com anuência do credor
A Lei nº 9.514/1997 permite que o fiduciante transmita seus direitos sobre o imóvel, desde que o credor fiduciário concorde expressamente.
Nesse caso, normalmente haverá:
- Análise do novo adquirente
- Verificação das condições da operação
- Aprovação da instituição financeira
- Formalização da transferência dos direitos e obrigações
- Registro dos instrumentos correspondentes
As condições dependem da instituição financeira e do contrato.
Importante: Isso não deve ser confundido com portabilidade de crédito. Na portabilidade, em regra, o mesmo devedor transfere sua operação de crédito para outra instituição financeira. A entrada de um novo comprador é uma situação diferente.
3. Novo financiamento com quitação da dívida anterior
Também é comum o comprador contratar um novo financiamento.
Nessa estrutura, parte dos recursos pode ser direcionada à quitação do saldo existente, conforme os procedimentos definidos pelas instituições envolvidas.
Após a quitação e a formalização dos atos necessários, o imóvel passa a garantir a nova operação.
Passo a passo: Como vender um imóvel com alienação fiduciária
Agora vamos ao procedimento para organizar essa venda.
Passo 1: Levantamento do saldo devedor
Antes de estruturar a negociação, é importante saber:
- Quanto ainda falta pagar do financiamento
- Qual é o saldo devedor atualizado
- Se existem parcelas vencidas
- Quais são as condições para liquidação da operação
- Quantas parcelas já foram pagas
Dica profissional: Solicite ao vendedor um demonstrativo atualizado diretamente da instituição financeira. O valor para quitação pode ser diferente da simples soma das parcelas restantes.
Para pessoas físicas, os custos de liquidação antecipada não podem ser repassados ao cliente na forma de tarifa nas operações abrangidas pela regulamentação do Banco Central.
Passo 2: Contato com a instituição financeira
Se a operação envolver transferência dos direitos e obrigações ou utilização de um novo financiamento para quitar o anterior, a participação da instituição financeira será fundamental.
É importante:
- Solicitar as condições para a operação
- Confirmar os procedimentos exigidos pela instituição
- Obter o saldo devedor atualizado
- Verificar quais documentos serão necessários
- Entender como ocorrerá a quitação ou eventual transferência
Não prometa ao comprador uma estrutura de transferência antes da aprovação da instituição financeira.
Passo 3: Análise com o comprador
Apresente ao comprador as possibilidades reais da negociação:
- Pagamento com recursos próprios
- Novo financiamento
- Transferência dos direitos e obrigações, quando aceita pelo credor
- Combinação entre entrada e financiamento
No Tecimob, você pode utilizar o CRM para registrar informações importantes da negociação, adicionar anotações e organizar os próximos contatos.
Passo 4: Aprovação da estrutura da operação
Se houver transferência dos direitos e obrigações para o comprador, será necessário seguir os procedimentos definidos pela instituição financeira.
Eles podem envolver:
- Solicitação formal
- Documentação do comprador
- Análise financeira
- Aprovação da instituição
- Assinatura dos instrumentos correspondentes
- Registro da alteração no Registro de Imóveis
Os prazos variam conforme a instituição e a complexidade da operação.
Passo 5: Quitação e transferência
Quando a operação envolver quitação:
- O saldo devedor é pago conforme as condições definidas
- O credor fornece o termo de quitação
- O cancelamento da propriedade fiduciária é realizado no Registro de Imóveis
- A compra e venda é formalizada
- O título correspondente é registrado
A Lei nº 9.514/1997 determina que, após a liquidação da dívida, o credor forneça o termo de quitação no prazo de 30 dias.
Dependendo da estrutura da compra financiada, o próprio instrumento bancário pode produzir efeitos de escritura pública, não sendo necessária uma escritura pública separada em todos os casos.
Vantagens e desvantagens da alienação fiduciária
Vantagens para quem financia
Garantia amplamente utilizada: A alienação fiduciária é uma das principais garantias das operações de financiamento imobiliário no Brasil.
Prazos longos: Dependendo da instituição e da modalidade, financiamentos imobiliários podem ter prazos de vários anos.
Condições de crédito: Taxas, entrada, percentual financiado e demais condições variam conforme a instituição, a modalidade e o perfil do comprador.
Desvantagens que você precisa conhecer
Existe uma garantia sobre o imóvel: Enquanto a propriedade fiduciária estiver registrada, o imóvel permanece vinculado à dívida.
Inadimplência pode levar à consolidação e ao leilão: A legislação prevê procedimento específico para cobrança, consolidação da propriedade e venda em leilão.
Venda exige cuidados adicionais: A transferência dos direitos do fiduciante depende da anuência expressa do credor enquanto a garantia estiver vigente.
Alienação Fiduciária x Hipoteca x Penhor: Qual a diferença?
Muitos corretores confundem esses termos. Vamos esclarecer:
Alienação Fiduciária
- Propriedade fiduciária: fica constituída em favor do credor como garantia
- Posse: o fiduciante permanece como possuidor direto
- Execução: segue os procedimentos legais de consolidação da propriedade e leilão
- Formalização: os atos previstos na Lei nº 9.514/1997 podem ser celebrados por escritura pública ou por instrumento particular com efeitos de escritura pública
- Uso: amplamente utilizada em financiamentos imobiliários
Desde a Lei nº 14.711/2023, a legislação também admite alienação fiduciária da propriedade superveniente, permitindo a constituição de garantias sucessivas sobre o mesmo imóvel nas condições previstas em lei.
Hipoteca
- Propriedade: permanece com o devedor
- O imóvel é dado como garantia da obrigação
- A execução observa as regras aplicáveis à hipoteca
- Continua sendo uma garantia prevista na legislação, embora a alienação fiduciária seja bastante utilizada no crédito imobiliário
Penhor
- É uma garantia real normalmente relacionada a bens móveis ou direitos
- Possui regras próprias conforme o tipo de bem e de operação
- Não deve ser confundido com penhora, que é uma medida de constrição patrimonial utilizada em processos de cobrança
Para corretores: Em financiamentos imobiliários residenciais, é muito comum encontrar operações garantidas por alienação fiduciária.
Base legal: O que diz a lei sobre alienação fiduciária
A alienação fiduciária de imóveis é regulamentada principalmente pela Lei 9.514/97, que passou por alterações relevantes, inclusive pela Lei nº 14.711/2023.
Pontos importantes da lei:
Constituição da garantia: A propriedade fiduciária é constituída com o registro do contrato no Registro de Imóveis.
Prazo para pagamento da dívida em atraso: Constituído em mora, o devedor é intimado para satisfazer a dívida e os encargos no prazo legal de 15 dias.
Financiamento residencial: Para operações de financiamento destinadas à aquisição ou construção de imóvel residencial do devedor, a lei prevê regras específicas. Até a averbação da consolidação, o devedor pode pagar as parcelas vencidas e as despesas previstas na legislação, fazendo com que o contrato continue em vigor.
Consolidação da propriedade: Não ocorrendo o pagamento nas condições legais, pode ocorrer a consolidação da propriedade em nome do credor fiduciário.
Leilão público: Consolidada a propriedade, o credor deve promover leilão público nos termos da lei. O prazo atualmente previsto no art. 27 é de até 60 dias contado da consolidação.
Responsabilidade por IPTU e condomínio: A legislação atribui ao fiduciante a obrigação pelo pagamento do IPTU e das taxas condominiais enquanto estiver nessa condição.
Cuidados ao intermediar uma venda com alienação fiduciária
Como corretor de imóveis, você precisa conduzir a intermediação com diligência e transparência.
Alguns cuidados são importantes:
1. Não prometa transferência sem consultar a instituição financeira
O art. 29 da Lei nº 9.514/1997 exige anuência expressa do credor fiduciário para que o fiduciante transmita seus direitos sobre o imóvel e o adquirente assuma as respectivas obrigações.
Por isso, não trate um acordo particular entre vendedor e comprador como se ele automaticamente substituísse o devedor perante o banco.
2. Documente as informações importantes
Registre:
- Condições informadas pela instituição financeira
- Propostas enviadas e recebidas
- Prazos combinados
- Saldo devedor apresentado
- Próximos passos da negociação
No Tecimob, utilize as anotações, o funil do CRM e os agendamentos para organizar o acompanhamento da negociação.
Para arquivos jurídicos, bancários e demais documentos da operação, utilize os meios adequados de armazenamento e compartilhamento.
3. Verifique a matrícula atualizada
Solicite uma matrícula suficientemente atualizada para a finalidade da operação e confira:
- Se a alienação fiduciária está registrada
- Quem é o credor fiduciário
- Quem consta como titular dos direitos
- Se existem outros ônus, restrições ou registros relevantes
Não existe uma regra nacional geral determinando que toda matrícula utilizada em uma venda precise ter obrigatoriamente "no máximo 30 dias". O prazo exigido pode variar conforme o ato, a instituição e o cartório.
4. Esclareça todos os custos envolvidos
Seja transparente sobre possíveis custos da operação:
- Avaliações e tarifas permitidas pela regulamentação
- Custos cartorários
- ITBI
- Custos do novo financiamento, quando houver
- Outros encargos aplicáveis
Para pessoas físicas e outras categorias abrangidas pela regulamentação do Banco Central, não é permitida a cobrança de tarifa simplesmente em razão da liquidação antecipada de contratos de crédito firmados nas condições previstas pela norma.
5. Gerencie expectativas de prazo
Uma venda com financiamento existente possui etapas adicionais.
Não existe um prazo único de 30 ou 60 dias válido para todas as operações.
O prazo pode variar conforme:
- Banco
- Forma de pagamento
- Análise de crédito
- Documentação
- Registro imobiliário
- Existência de pendências
Como a tecnologia facilita vendas com alienação fiduciária
Gerenciar uma venda de imóvel alienado envolve várias etapas e prazos.
Com um CRM imobiliário como o Tecimob, você pode organizar o acompanhamento da negociação.
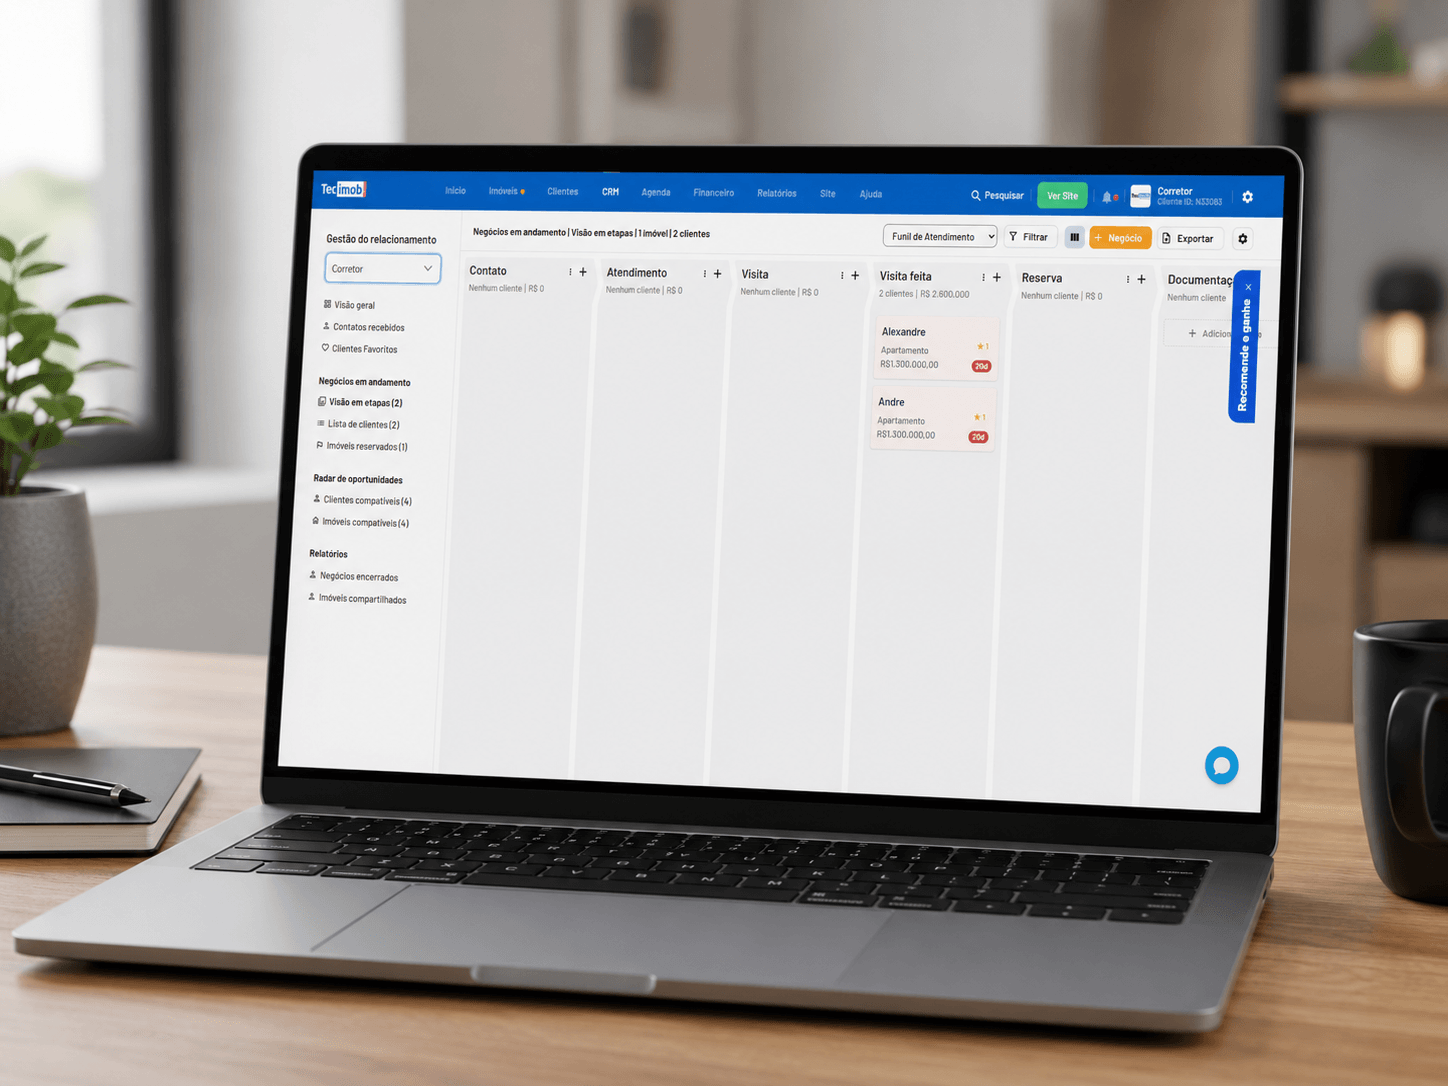
Por exemplo, o funil pode ser utilizado para acompanhar etapas como:
- Levantamento do saldo devedor
- Contato com a instituição financeira
- Análise do comprador
- Quitação ou transferência
- Formalização da operação
Também é possível:
- Registrar anotações importantes
- Agendar próximos contatos
- Acompanhar a negociação pelo CRM
- Consultar clientes e negócios pelo aplicativo
A extensão para WhatsApp Web também pode ajudar no atendimento e no compartilhamento de imóveis.
Saiba mais sobre o plugin de atendimento para WhatsApp Web
7 erros que você NÃO pode cometer ao vender imóveis alienados
Erro 1: Estruturar a negociação sem conhecer as condições do financiamento
Antes de prometer ao comprador determinada forma de transferência, confirme como a operação poderá ser realizada.
Erro 2: Não verificar a situação de pagamento do vendedor
Se houver parcelas vencidas ou procedimento de cobrança em andamento, a situação pode exigir cuidados adicionais.
Verifique isso antes de avançar.
Erro 3: Confiar apenas na estimativa do vendedor sobre o saldo devedor
Solicite um saldo atualizado à instituição responsável.
O valor para liquidação não deve ser calculado apenas somando as parcelas que ainda faltam.
Erro 4: Não ter uma alternativa caso o comprador não seja aprovado
Se a estrutura depender de financiamento ou análise do adquirente, considere antecipadamente o que acontecerá caso o crédito não seja aprovado.
Essa condição também deve ser tratada adequadamente na negociação.
Erro 5: Esquecer do cancelamento da propriedade fiduciária
Com o pagamento da dívida, o credor fornece o termo de quitação e o oficial do Registro de Imóveis realiza o cancelamento do registro da propriedade fiduciária.
A quitação financeira e a atualização registral são etapas diferentes.
Erro 6: Não esclarecer os encargos durante a transição
Deixe claro como serão tratados IPTU, condomínio e demais despesas durante a negociação e a transferência.
Erro 7: Fazer "atalhos" sem segurança jurídica
Evite contratos paralelos que tentem substituir os procedimentos necessários perante o credor e o Registro de Imóveis.
Quando a estrutura da operação for mais complexa, conte com orientação jurídica e com os profissionais responsáveis pelo financiamento.
Perguntas frequentes sobre alienação fiduciária
Posso vender um imóvel financiado antes de quitar? Sim. A operação pode envolver quitação da dívida ou transferência dos direitos e obrigações com anuência expressa do credor, entre outras estruturas adequadas à negociação.
Quanto tempo demora para transferir uma operação? Não existe um prazo único. O tempo depende da instituição financeira, da análise do comprador, da documentação e dos atos de registro necessários.
O comprador precisa usar o mesmo banco? Não necessariamente. Uma operação pode ser estruturada com financiamento em outra instituição e quitação da dívida existente. As instituições envolvidas definirão os procedimentos.
Portabilidade significa passar o financiamento para o comprador? Não. Portabilidade de crédito normalmente envolve a transferência da dívida do mesmo cliente para outra instituição financeira. A entrada de um novo comprador exige outra estrutura.
O que acontece se comprador e vendedor fizerem apenas um acordo particular? Esse acordo, por si só, não substitui o vendedor perante a instituição financeira. Enquanto não houver os atos necessários, o devedor original continua vinculado ao contrato de financiamento.
Dá para negociar o saldo devedor com o banco? As condições de pagamento de uma dívida devem ser verificadas diretamente com o credor. Não é possível presumir que haverá desconto ou renegociação.
Alienação fiduciária é melhor que hipoteca? São garantias com estruturas jurídicas diferentes. A alienação fiduciária é amplamente utilizada no financiamento imobiliário brasileiro, mas não é correto afirmar que uma delas é sempre melhor em qualquer situação.
Checklist: Vendendo um imóvel com alienação fiduciária
Use este checklist como referência e adapte conforme a instituição e a operação.
Fase 1 - Levantamento inicial
- Confirmar que o imóvel está sob alienação fiduciária
- Solicitar saldo devedor atualizado
- Verificar a situação de pagamento
- Obter matrícula atualizada do imóvel
- Identificar o credor fiduciário
Fase 2 - Análise de viabilidade
- Consultar as condições da instituição para a operação pretendida
- Verificar como o comprador pretende pagar
- Estimar os custos envolvidos
- Definir se haverá quitação, novo financiamento ou transferência dos direitos e obrigações
- Elaborar a proposta considerando essas condições
Fase 3 - Formalização
Conforme a estrutura escolhida:
- Apresentar a documentação necessária
- Aguardar as análises correspondentes
- Obter a aprovação da instituição quando necessária
- Assinar os instrumentos da operação
- Cumprir as condições de pagamento previstas
Fase 4 - Finalização
- Realizar a quitação, quando aplicável
- Obter o termo de quitação
- Providenciar o cancelamento da propriedade fiduciária, quando aplicável
- Formalizar o novo título
- Registrar a transferência e a eventual nova garantia no Registro de Imóveis
- Atualizar cadastros relacionados ao imóvel quando necessário
Conclusão: Transforme alienação fiduciária em oportunidade
Imóveis com alienação fiduciária fazem parte da rotina do mercado imobiliário.
Conhecer o funcionamento dessas operações ajuda o corretor a lidar melhor com proprietários que ainda possuem financiamento e compradores que pretendem adquirir esses imóveis.
O segredo está em:
- Conhecer o processo
- Manter comunicação com as instituições envolvidas
- Gerenciar expectativas dos clientes com transparência
- Organizar todas as etapas da negociação
- Buscar orientação especializada quando necessário
O Tecimob pode ajudar na organização comercial dessas negociações por meio do CRM, funil, anotações, agendamentos e aplicativo.
Teste o Tecimob gratuitamente por 7 dias e conheça as ferramentas disponíveis para organizar seus imóveis, clientes e negociações.
Leia também: Saiba como vender imóveis nos meios rurais
Conteúdo revisado com base na Lei nº 9.514/1997 e nas alterações posteriores, incluindo a Lei nº 14.711/2023.