Guia para corretores: como funciona a compra de imóveis financiados
A compra de imóveis através de financiamento é uma prática comum no mercado imobiliário brasileiro.
Para os corretores de imóveis, entender esse processo é fundamental para oferecer suporte adequado aos seus clientes.
O financiamento de imóveis permite que os compradores adquiram propriedades sem precisar pagar todo o valor à vista, pagando o saldo financiado ao longo do tempo.
Os corretores devem compreender as nuances desse processo para melhor orientar seus clientes.
Neste artigo, vamos explorar os principais aspectos do financiamento imobiliário, fornecendo aos corretores informações importantes para atuar de forma segura.
Você vai ver:
- O cenário atual do mercado de imóveis financiados;
- Entendendo os imóveis financiados: conceitos fundamentais;
- Modalidades de financiamento que todo corretor deve conhecer;
- Como qualificar clientes para financiamento imobiliário;
- O passo a passo da intermediação de imóveis financiados;
- Ferramentas e recursos para corretores no processo de financiamento;
- Técnicas de negociação específicas para vendas financiadas;
- Aspectos jurídicos nas transações de imóveis financiados;
- Erros comuns e soluções práticas no financiamento imobiliário;
- Transforme seu conhecimento em financiamento em vantagem competitiva;
O cenário atual do mercado de imóveis financiados
O financiamento no mercado imobiliário é influenciado pelas condições econômicas, políticas de crédito, programas habitacionais e demandas dos consumidores.
Esse cenário dinâmico apresenta tanto desafios quanto oportunidades para os profissionais do setor.
Tendências e oportunidades para corretores
Os corretores de imóveis precisam acompanhar mudanças nas condições de crédito, programas habitacionais e políticas das instituições financeiras.
Esse conhecimento ajuda a orientar os clientes de acordo com as alternativas disponíveis no momento da compra.
Perfil do comprador que busca financiamento
O perfil do comprador que busca financiamento imobiliário é diversificado, abrangendo desde pessoas adquirindo o primeiro imóvel até famílias e investidores.
Compreender as necessidades e expectativas desses compradores é fundamental para os corretores.
Ao entender o cenário atual, os corretores podem se posicionar de forma estratégica, ajudando os clientes a analisar as possibilidades disponíveis.
Entendendo os imóveis financiados: conceitos fundamentais
Os corretores devem compreender as diferenças entre os tipos de imóveis e as condições que podem influenciar a aprovação do financiamento.
Diferenças entre imóveis à vista e financiados
Imóveis à vista são adquiridos sem a necessidade de financiamento, enquanto imóveis financiados envolvem a participação de uma instituição financeira.
Essa distinção impacta diretamente o processo de compra, os prazos e as etapas necessárias para concluir a transação.
Tipos de garantias e suas implicações
Nos financiamentos imobiliários, a própria propriedade normalmente é utilizada como garantia por meio da alienação fiduciária.
As condições da garantia dependem da modalidade contratada e devem ser verificadas no contrato da instituição financeira.
Critérios de elegibilidade de imóveis para financiamento
Nem todos os imóveis são aceitos pelas instituições financeiras.
Os critérios variam de acordo com o banco e a modalidade de crédito, mas alguns pontos são normalmente analisados:
Condições do imóvel
- O estado de conservação, as características e a regularidade da construção podem ser considerados pela instituição financeira.
- Imóveis mais antigos não são automaticamente impedidos de receber financiamento, mas podem exigir avaliações específicas.
Documentação regular
- A documentação do imóvel deve atender às exigências da instituição financeira e do Registro de Imóveis.
- Irregularidades registrais ou construtivas podem impedir ou atrasar a operação.
Avaliação bancária
- A instituição financeira realiza uma avaliação do imóvel para verificar suas características e estabelecer o valor considerado na operação.
- O resultado dessa avaliação pode influenciar o valor máximo que será financiado.
Os corretores que desejam oferecer suporte eficaz a seus clientes na compra de imóveis financiados devem entender esses conceitos.
Modalidades de financiamento que todo corretor deve conhecer
No mercado imobiliário, existem várias opções de financiamento que podem atender diferentes perfis de compradores.
Sistema Financeiro de Habitação (SFH)
O SFH é um dos principais sistemas utilizados para o financiamento habitacional no Brasil.
As operações enquadradas no SFH seguem regras específicas e podem envolver recursos da poupança e do FGTS, conforme a modalidade e os requisitos aplicáveis.
Entre os pontos que podem variar estão:
- Taxas de juros;
- Percentual financiado;
- Prazo de pagamento;
- Possibilidade de utilização do FGTS.
Sistema de Financiamento Imobiliário (SFI)
O SFI complementa o SFH e possui regras próprias para operações de financiamento imobiliário.
Entre suas características estão:
- Maior flexibilidade na estrutura das operações;
- Possibilidade de utilização de diferentes fontes de recursos;
- Condições definidas de acordo com a instituição financeira e o perfil da operação.
Financiamento direto com construtoras
Algumas construtoras oferecem condições próprias de parcelamento aos compradores.
- Parcelamento diretamente com a construtora;
- Condições que variam de acordo com o empreendimento;
- Regras de correção, prazos e encargos definidos no contrato.
É importante que o comprador compreenda todas as condições antes de contratar.
Consórcios Imobiliários
Os consórcios imobiliários são uma alternativa ao financiamento tradicional, em que os participantes contribuem para um grupo administrado por uma empresa autorizada.
- Não há cobrança de juros como em um financiamento tradicional;
- Há taxa de administração e podem existir outros encargos previstos no contrato;
- A contemplação ocorre por sorteio ou lance, conforme as regras do grupo.
Programas Governamentais Atuais
O governo oferece programas habitacionais com condições específicas para determinados perfis, como o Minha Casa Minha Vida.
Em 2026, o programa atende famílias urbanas com renda mensal de até R$ 13 mil.
As faixas de renda atuais são:
- Faixa 1: até R$ 3.200;
- Faixa 2: de R$ 3.200,01 até R$ 5.000;
- Faixa 3: de R$ 5.000,01 até R$ 9.600;
- Classe Média: renda familiar de até R$ 13.000.
Na modalidade Minha Casa Minha Vida Classe Média, podem ser financiados imóveis de até R$ 600 mil, observadas as demais condições do programa e da instituição financeira.
É essencial que os corretores acompanhem as atualizações dessas modalidades antes de orientar seus clientes.
Como qualificar clientes para financiamento imobiliário
Antes de direcionar o cliente para determinados imóveis, é útil entender sua capacidade financeira e as condições gerais da compra.
A análise e a aprovação do crédito, porém, são realizadas pela instituição financeira responsável.
Análise prévia da capacidade financeira
O corretor pode ajudar o cliente a organizar informações básicas para uma simulação, como:
- Renda familiar;
- Valor disponível para entrada;
- Outras despesas e compromissos financeiros;
- Faixa de valor pretendida para o imóvel.
A análise formal de crédito deve ser realizada pela instituição financeira ou por profissionais autorizados.
Documentação necessária para pré-aprovação
Os documentos exigidos variam conforme a instituição e o perfil do comprador.
Entre os documentos que podem ser solicitados estão:
- Documentos de identificação;
- Comprovante de residência;
- Comprovantes de renda;
- Declaração de Imposto de Renda, quando aplicável;
- Outros documentos exigidos pela instituição.
Antes de orientar o cliente, consulte a lista atualizada do banco ou correspondente responsável pela operação.
Cálculo do comprometimento de renda
O comprometimento de renda é um dos critérios utilizados pelas instituições financeiras.
Em geral, os bancos trabalham com limites próximos de 30% da renda familiar, mas o percentual e a forma de cálculo podem variar conforme a instituição, a modalidade e o sistema de amortização.
Por isso, a simulação oficial deve ser utilizada para confirmar o valor que o cliente poderá financiar.
Estratégias para melhorar o perfil de crédito do cliente
Algumas práticas podem contribuir para uma análise financeira mais favorável:
- Manter contas e compromissos financeiros em dia;
- Reduzir dívidas existentes quando possível;
- Organizar a documentação de renda;
- Evitar assumir novos compromissos financeiros antes da análise, quando isso puder comprometer a capacidade de pagamento.
O passo a passo da intermediação de imóveis financiados
Para os corretores, entender o passo a passo da intermediação de imóveis financiados ajuda a conduzir a negociação de maneira mais organizada.
O processo envolve várias etapas que precisam ser acompanhadas para que a compra do imóvel seja realizada de forma segura.
Simulação e análise inicial do financiamento
Uma das primeiras etapas pode ser a simulação das condições do financiamento.
Isso envolve:
- Entender a capacidade financeira do comprador;
- Comparar condições oferecidas por diferentes instituições;
- Realizar simulações de prazo, entrada e parcelas;
- Verificar se o cliente poderá utilizar o FGTS, quando aplicável.
A aprovação definitiva depende da análise realizada pela instituição financeira.
Análise de viabilidade do imóvel
Depois da análise do comprador, a instituição financeira também verificará o imóvel.
É importante conferir se a documentação e as características da propriedade atendem aos requisitos da modalidade de financiamento escolhida.
Avaliação bancária do imóvel
A instituição financeira realiza a avaliação do imóvel para definir o valor considerado na operação e verificar se ele atende às condições para servir como garantia.
Se o valor da avaliação for inferior ao preço negociado, o comprador poderá precisar aumentar a entrada ou renegociar as condições da compra.
Formalização da compra e do financiamento
Depois da aprovação do comprador e do imóvel, as partes seguem para a formalização da operação.
As condições de compra, financiamento, entrada, prazos e demais responsabilidades precisam estar claramente definidas nos documentos correspondentes.
Dependendo da operação, o próprio contrato de financiamento pode ter efeitos de escritura pública.
Acompanhamento do processo de registro
Depois da assinatura, o título precisa ser encaminhado ao Registro de Imóveis competente.
Isso pode envolver:
- Conferência dos documentos necessários;
- Pagamento dos tributos e emolumentos aplicáveis;
- Apresentação do título ao cartório;
- Registro da aquisição e da garantia.
Documentação para o cartório
A documentação varia conforme o tipo de operação.
Em financiamentos com alienação fiduciária, o contrato firmado com a instituição financeira pode ter efeitos de escritura pública, não sendo necessária uma escritura pública separada em todas as operações.
Também podem ser necessários documentos pessoais, comprovantes tributários e outros documentos exigidos pelo Registro de Imóveis.
Prazos e custos envolvidos
Os prazos e custos variam conforme a instituição financeira, o município, o estado e o cartório responsável.
Entre os custos que podem existir estão:
- ITBI, quando aplicável;
- Emolumentos de registro;
- Avaliação do imóvel;
- Seguros e tarifas previstos na operação.
O corretor deve evitar informar valores fixos sem consultar as regras atuais da operação.
E se o imóvel já está financiado por outra pessoa?
Vender um imóvel que ainda possui financiamento é possível.
Nesse caso, porém, o comprador não simplesmente "assume" automaticamente o saldo devedor do vendedor.
A operação precisa ser realizada com participação e aprovação da instituição financeira.
Uma possibilidade comum é utilizar parte dos recursos da nova compra ou do novo financiamento para quitar o saldo devedor existente.
Depois da quitação e dos procedimentos definidos pelo banco, a garantia atual pode ser baixada e a nova operação registrada.
Em outros casos, podem existir procedimentos específicos de transferência ou substituição da operação, desde que autorizados pela instituição financeira.
O corretor precisa explicar ao comprador e ao vendedor que:
- Existe um saldo devedor a ser apurado;
- A instituição financeira precisa participar do processo;
- A transferência da propriedade depende dos procedimentos bancários e registrais;
- Os prazos podem ser diferentes de uma venda sem financiamento existente.
Ferramentas e recursos para corretores no processo de financiamento
Ferramentas e recursos podem ajudar os corretores que atuam no mercado de imóveis financiados.
Eles facilitam a organização das informações e ajudam o cliente a compreender melhor as opções disponíveis.
Aplicativos de simulação de financiamento
Os simuladores de financiamento disponibilizados pelos bancos permitem estimar condições antes de iniciar uma proposta.
Eles podem apresentar:
- Valor aproximado das parcelas;
- Prazo;
- Taxas;
- Entrada estimada;
- Percentual financiável.
A simulação não representa aprovação de crédito nem garante as condições finais da contratação.
Parcerias com correspondentes bancários
Ter contato com correspondentes bancários pode facilitar o encaminhamento dos clientes para profissionais habilitados a tratar da análise e contratação do crédito.
O corretor continua responsável pela intermediação imobiliária, enquanto a análise do financiamento é realizada pelos profissionais e instituições responsáveis pelo crédito.
Plataformas de análise de crédito
A análise de crédito deve ser realizada por instituições e profissionais autorizados, observando também as regras aplicáveis ao tratamento de dados pessoais.
O corretor pode acompanhar o andamento informado pelo cliente ou pelo responsável pelo financiamento, sem assumir a função de aprovação do crédito.
Tecimob:
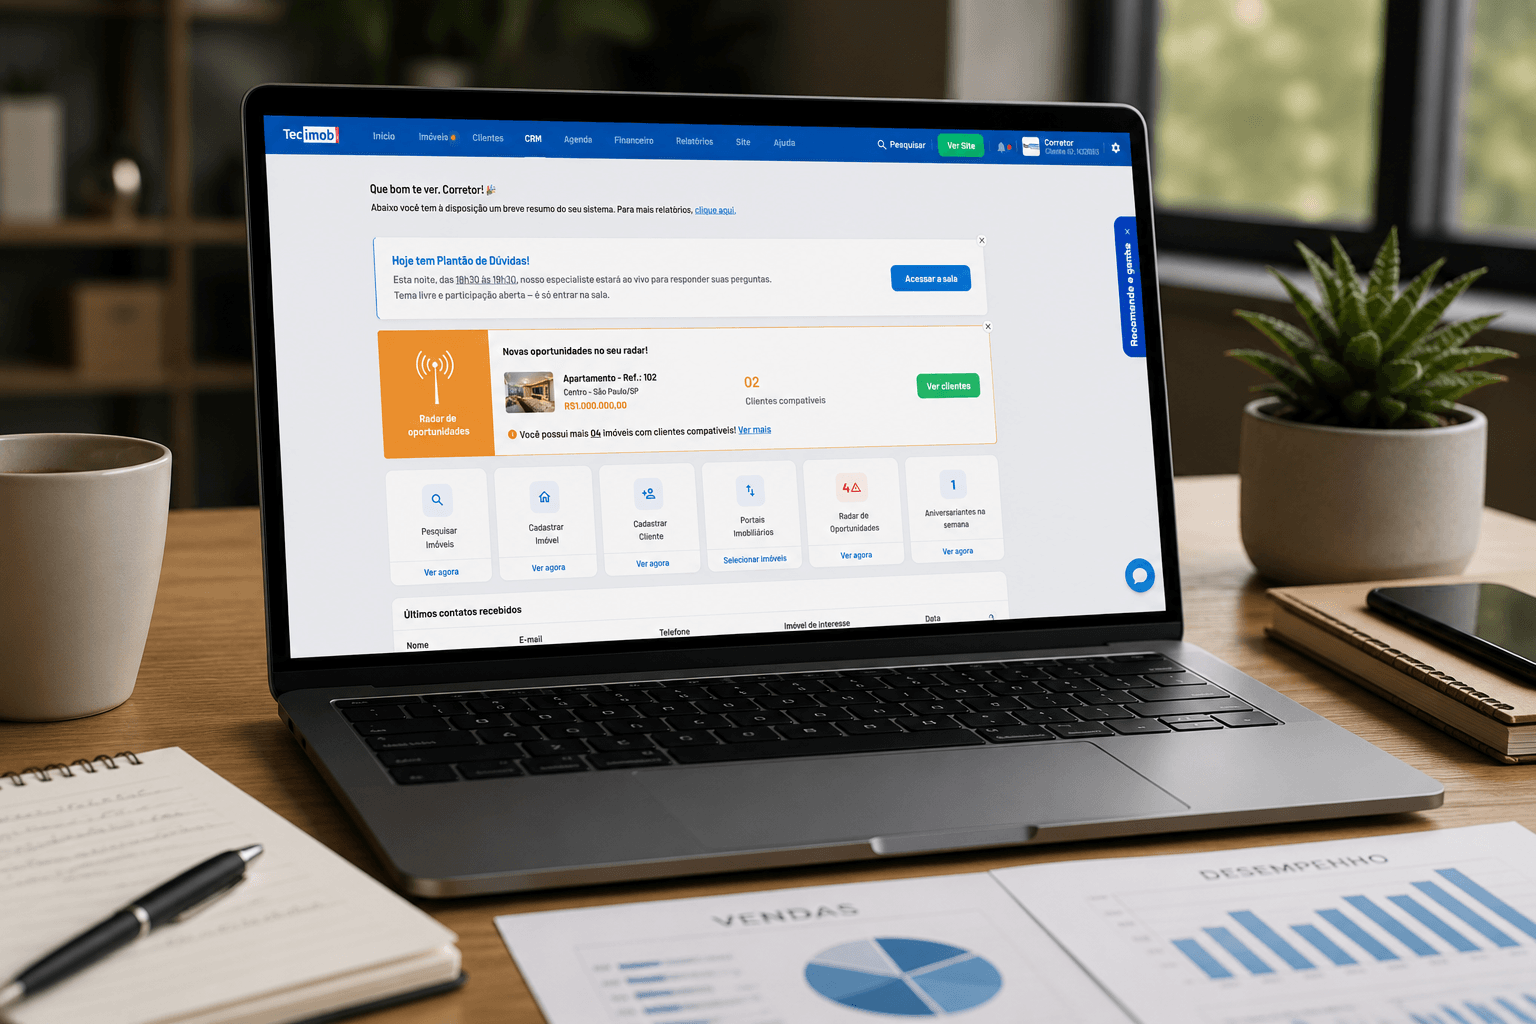
O sistema imobiliário Tecimob também pode ajudar na organização dos atendimentos relacionados à compra de imóveis financiados.
Organização das negociações: O CRM permite acompanhar clientes e negócios pelo funil, registrar anotações e organizar os próximos contatos.
Radar de Oportunidades: O recurso cruza os perfis de interesse dos clientes com os imóveis cadastrados, ajudando a encontrar opções compatíveis.
Apresentação dos imóveis: Os hotsites podem ser utilizados para criar páginas de apresentação de empreendimentos, com fotos, descrição, galeria e documentos.
Mobilidade: Com o aplicativo Tecimob, o corretor pode consultar imóveis e clientes e acompanhar negócios do CRM pelo celular.
WhatsApp: A extensão do Tecimob para WhatsApp Web permite cadastrar contatos, compartilhar imóveis e registrar informações dos atendimentos no CRM.
Técnicas de negociação específicas para vendas financiadas
Ao intermediar imóveis financiados, os corretores precisam compreender as condições da operação e saber explicá-las de forma clara ao cliente.
Como apresentar as condições de financiamento
Apresentar as condições de financiamento de forma transparente e compreensível é fundamental.
Os corretores podem:
- Explicar a diferença entre entrada e valor financiado;
- Mostrar os prazos e as taxas apresentadas pela instituição;
- Orientar o cliente a observar o Custo Efetivo Total (CET);
- Informar sobre seguros, tarifas e outros custos indicados na proposta da instituição;
- Explicar que as condições finais dependem da aprovação do banco.
Estratégias para lidar com objeções sobre juros
Muitos clientes hesitam devido às taxas de juros.
Nesses casos, o corretor pode:
- Incentivar a comparação entre propostas de diferentes instituições;
- Explicar que prazo, entrada e sistema de amortização também influenciam o custo da operação;
- Utilizar simuladores oficiais para mostrar diferentes cenários;
- Evitar prometer redução futura das taxas ou economia que não possa ser comprovada.
Negociação de entrada e condições de pagamento
A entrada e as condições de pagamento são pontos importantes da negociação.
O corretor pode ajudar comprador e vendedor a avaliar:
- Valor disponível para entrada;
- Valor que poderá ser financiado;
- Prazo necessário para aprovação do crédito;
- Condições para pagamento do sinal;
- Diferença entre o preço negociado e o valor aceito pela instituição, quando houver.
Cláusulas contratuais para proteção das partes
Em uma negociação condicionada a financiamento, o contrato precisa deixar claras as principais responsabilidades.
Entre os pontos que podem ser tratados estão:
- Responsabilidades de cada parte;
- Prazos relacionados à análise e à aprovação do crédito;
- Condições para pagamento;
- Consequências caso o financiamento não seja aprovado;
- Condições de rescisão;
- Penalidades previstas.
Questões contratuais mais complexas devem contar com orientação jurídica especializada.
Ao dominar essas técnicas de negociação, os corretores podem conduzir vendas financiadas com mais segurança e clareza.
Aspectos jurídicos nas transações de imóveis financiados
Os aspectos jurídicos definem direitos e responsabilidades importantes nas operações de financiamento.
Alienação fiduciária: funcionamento e implicações
A alienação fiduciária é uma das principais garantias utilizadas no financiamento imobiliário brasileiro.
Nesse modelo, a propriedade fiduciária do imóvel é registrada em favor do credor enquanto o comprador permanece com a posse direta do bem.
Com a quitação da dívida, a propriedade fiduciária é extinta mediante os procedimentos previstos na legislação e no registro imobiliário.
Em caso de inadimplência, podem ser aplicados os procedimentos legais de execução da garantia.
Responsabilidades legais do corretor no processo
O corretor deve atuar com diligência e prudência e prestar informações sobre o andamento, a segurança e os riscos conhecidos do negócio.
Isso não significa que seja responsabilidade do corretor aprovar o financiamento ou garantir a regularidade jurídica de todos os documentos.
Quando houver questões jurídicas, financeiras ou registrais que ultrapassem sua atuação profissional, é recomendável encaminhar o cliente aos profissionais responsáveis.
Documentação legal
A documentação necessária depende do tipo de financiamento e da situação do imóvel.
Pode incluir:
- Matrícula atualizada do imóvel;
- Documentos do comprador e vendedor;
- Certidões exigidas para a operação;
- Contrato de financiamento;
- Comprovantes tributários;
- Outros documentos solicitados pelo banco ou pelo Registro de Imóveis.
A escritura pública não é obrigatória separadamente em todas as operações financiadas. Em determinadas operações, o contrato de financiamento possui efeitos de escritura pública.
Situações que podem impedir ou atrasar o financiamento
Algumas situações podem dificultar a aprovação ou a conclusão da operação:
Restrições do Imóvel
- Ônus ou restrições incompatíveis com a operação;
- Problemas de registro;
- Construções ou ampliações não regularizadas;
- Divergências entre a situação física e a documentação.
Pendências do Vendedor
- Problemas documentais;
- Restrições que precisem ser analisadas conforme a operação;
- Disputas judiciais envolvendo o imóvel.
Problemas na Matrícula
- Informações inconsistentes;
- Proprietário registral diferente do vendedor;
- Ausência de averbações necessárias;
- Ônus que precisem ser resolvidos antes do financiamento.
Compreender esses aspectos ajuda a reduzir problemas durante a negociação.
Erros comuns e soluções práticas no financiamento imobiliário
A chave para um financiamento imobiliário bem-sucedido está em organizar as etapas e evitar problemas que poderiam ter sido identificados anteriormente.
Falhas na pré-qualificação do cliente
Um dos primeiros passos é entender aproximadamente a capacidade de compra do cliente.
Sem isso, o corretor pode apresentar imóveis incompatíveis com o valor que a instituição financeira permitirá financiar.
Solução: incentive o cliente a realizar uma simulação e, quando fizer sentido, uma análise inicial junto à instituição financeira.
Problemas com documentação do imóvel
Irregularidades documentais podem impedir ou atrasar o financiamento.
Solução: confira os principais documentos disponíveis e, quando houver dúvidas, encaminhe a análise aos profissionais especializados.
Avaliação bancária abaixo do esperado
Se a avaliação da instituição financeira ficar abaixo do preço negociado, o valor máximo financiável pode ser menor.
Nesse caso, podem ser necessárias alternativas como:
- Aumentar a entrada;
- Renegociar o preço;
- Avaliar outra instituição, quando adequado;
- Rever a estrutura da negociação.
Desconhecimento das regras específicas de cada banco
Cada instituição possui políticas e critérios próprios.
Condições como percentual financiado, prazo, taxas e documentação podem variar.
Solução: consulte sempre as informações atuais da instituição responsável pelo financiamento antes de orientar o cliente.
Como lidar com negativas de crédito
Receber uma negativa de crédito não significa necessariamente que o cliente nunca poderá financiar um imóvel.
O primeiro passo é entender, junto à instituição, quais fatores impediram a aprovação.
Dependendo do caso, o cliente poderá:
- Regularizar alguma pendência;
- Reduzir compromissos financeiros;
- Ajustar o valor pretendido;
- Aumentar a entrada;
- Consultar outras modalidades ou instituições.
Não existe garantia de que uma negativa poderá ser revertida.
Transforme seu conhecimento em financiamento em vantagem competitiva
O conhecimento em financiamento imobiliário permite que os corretores orientem melhor seus clientes durante uma das etapas mais importantes da compra.
Dominar as principais modalidades, compreender o fluxo das instituições financeiras e reconhecer situações que podem impedir uma operação ajuda o profissional a conduzir negociações com mais segurança.
O corretor não precisa substituir o banco, o correspondente, o advogado ou o cartório.
Seu diferencial está em compreender o processo, antecipar possíveis dificuldades e encaminhar corretamente cada etapa.
Por isso, é fundamental continuar aprimorando o conhecimento e acompanhar as mudanças nas regras de financiamento, nos programas habitacionais e nas condições oferecidas pelas instituições.
Leia também: O que é a regularização de imóveis e como ela funciona